A
Anonüümne
Finantsekspert · Financer
39 292 €Lõppsaldo
Kokku investeeritud: 29 000 € | Teenitud intress: 10 292 €
Lõppsaldo aastate kaupa
| Aasta | Algsaldo | Sissemaksed | Intress | Lõppsaldo |
|---|---|---|---|---|
| Aasta 1 | 5 000 € | 2 400 € | 312 € | 7 712 € |
| Aasta 2 | 7 712 € | 2 400 € | 450 € | 10 562 € |
| Aasta 3 | 10 562 € | 2 400 € | 596 € | 13 558 € |
| Aasta 4 | 13 558 € | 2 400 € | 749 € | 16 707 € |
| Aasta 5 | 16 707 € | 2 400 € | 911 € | 20 018 € |
| Aasta 6 | 20 018 € | 2 400 € | 1 080 € | 23 498 € |
| Aasta 7 | 23 498 € | 2 400 € | 1 258 € | 27 156 € |
| Aasta 8 | 27 156 € | 2 400 € | 1 445 € | 31 001 € |
| Aasta 9 | 31 001 € | 2 400 € | 1 642 € | 35 043 € |
| Aasta 10 | 35 043 € | 2 400 € | 1 849 € | 39 292 € |
Liitintress igakuine 5% aastase intressimääraga ja 200 €/kuus sissemaksetega.
Liitintress on nähtus, mille korral arvutatakse intress põhisummalt ja sellele lisandunud varasemate perioodide intressilt – ehk summa kasvab mitte üksnes algse summa arvelt, vaid eelmise perioodi kogusumma arvelt.
Sellest tuleneb ka nimi, kuna intressid nö liituvad.
Liitintressiga hoius on pikas perspektiivis tunduvalt kasulikum. Isegi, kui sa ei suurenda märgatavalt hoiusel olevat summat, töötab liitintress sinu kasuks ning summa kasvab intressimäära arvelt.
Liitintressi arvutamine on üsna lihtne, kui intressimäär on stabiilne, kuid kui soovid hoiduda käsitsi arvutamisest, kasuta Financer.ee liitintressi kalkulaatorit, et eeldada võimalikku investeeringu tulusust.
Meie liitintressi kalkulaator aitab sul välja selgitada, kui palju sinu investeering või hoius aja jooksul kasvab. Sisesta lihtsalt algsumma, intressimäär, periood ja igakuine sissemakse ning kalkulaator näitab sulle tulemust koheselt.
Financer.ee liitintressi kalkulaator aitab sul oma investeeringu tulususe välja selgitada vaid mõne sekundiga. Kasuta meie liitintressi kalkulaatorit igal ajal, kui tahad teada, kui palju sinu investeering võib aja jooksul kasvada.
Sisesta andmed
Sisesta kõik oma investeeringuga seotud andmed: hoiuperiood (hoiukonto puhul), algne investeeringu summa, igakuine lisanduv summa, investeeringu tuluprotsent ja soovi korral ka maksumäär, juhul, kui soovid maksusummat arvutada.
Vali liitintressi intervall
Vali, kui tihti sulle intressi makstakse: kas intressisummad hakkavad laekuma hoiukontol näiteks iga päev, iga kuu vms.
Näe tulemust
Kohe, kui oled valikud teinud, näed ekraanil tulemust. Liitintressi kalkulaatori kasutamine on tasuta ja anonüümne ning võid vabalt mängida erinevate numbritega, et näha, kuidas liitintressi kalkulaator arvutusi teeb erinevates olukordades.
Liitintressi saab hõlpsalt arvutada järgneva valemi abil:
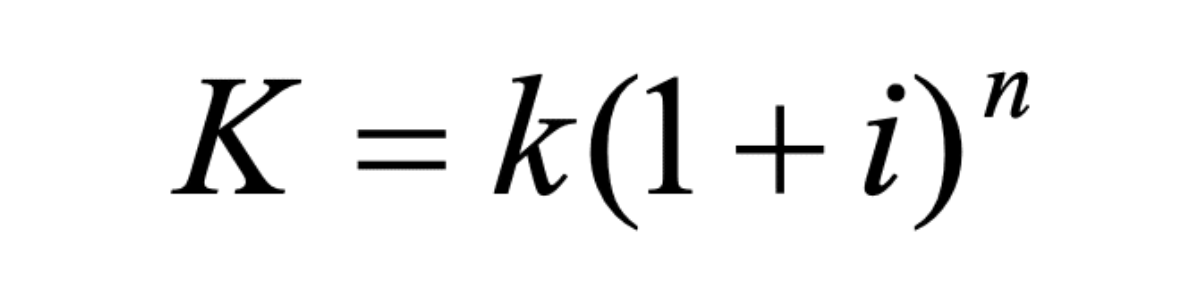
Liitintressi valemi näidis: hoiustad 10 000 € viie aasta jooksul 3%-se intressimääraga. Antud summa korral on intress järgmine: K = 10 000 x (1 + 0,03)^5 = 11 592,74 €. Viie aastaga teenid seega liitintressi abil 1 592,74 € puhast tulu.
See valem toimib üsna täpselt siis, kui intressimäär ei muutu aja jooksul ning vahepeal ei kanta ka hoiuselt raha välja.
Samuti tuleks silmas pidada erinevate pankade hoiuselahendusi, kuna mõned soovivad lisaks ka igakuist lepingutasu või muid sarnaseid tasusid, mistõttu ei pruugi see valem sellisel korral enam kehtida.
Liitintressi arvutatakse igal intressiperioodil uuesti põhisummast ja kogunenud intressidest. Näitena toimib see umbes niimoodi:
Mida kauem hoiustad raha ning mida stabiilsem on intressimäär, seda tulusam on ka investeering.
Arvestada tuleks aga võimalike lisakuludega, kuna mõned pangad soovivad ka lepingutasusid või igakuiseid haldustasusid, mistõttu võib teenitud summa reaalsuses olla pisut väiksem.
Enne, kui räägime lähemalt, millised on parimad võimalused investeerimiseks ja säästmiseks (eriti, kui soovid liitintressi kaudu kasvatada investeeringuid), peame rõhutama ühte: mitte ükski investeering pole turvaline ega garanteeritud.
Siinkohal toome lihtsalt esile kolm tunnustatud platvormi, mille kaudu saad investeerida või raha koguda.
Kui sa tahad investeerida aktsiatesse ja ETF-idesse, aga ei taha seda teha panga kaudu, on Freedom24 üks variant. Erinevalt kauplemisplatvormidest nagu eToro või Plus500 saad Freedom24 lehel osta reaalseid aktsiaid.
Freedom24 on mobiilisõbralik ja seega sobib hästi just siis, kui eelistaksid investeerida/kaubelda telefoni vahendusel.
Mis eristab Freedom24 platvormi veelgi enam, on ülisuur instrumentide valik. Platvormilt leiad instrumente 15 erinevalt börsilt ning aktsiaid on valikus üle 40 000.
Monefiti nimi on paljudele tuntud, kuna tegemist on Creditstari gruppi kuuluva finantsteenusega. Monefit pakub SmartSaver hoiukontot, mille paindlik tootlus on 7,5% aastas. Lisaks saad valida ka fikseeritud tähtajaga hoiuseid (Vault), mille tootlus ulatub kuni 10,52% aastas.
Monefit SmartSaveris võid lihtsalt oma raha kanda kontole ja jääda selle kasvamist ootama: raha paigutatakse sinu eest investeeringutesse ning sina hakkad lihtsalt teenima tulu.
Kogu SmartSaveri süsteem ongi ehitatud liitintressi teenimise põhimõttele ning see sobib hästi just passiivsematele säästjatele.
Lightyear on Eesti päritolu moodne investeerimisäpp, mille vahendusel saad ülikiirelt ligipääsu aktsiatele ja fondidele, seda kasutajasõbraliku äpi vahendusel.
Lightyeari kaudu saad osta-müüa üle 6000 erineva aktsia ja ETF-i, seda mõistliku teenustasuga: vaid 1 € EL-i aktsiate kohta (ja 0,1% USA aktsiate kohta).
Kui sa tahad aga lihtsalt raha kasvama panna, võid avada Lightyeari kasvufondi, mille tootlus on praegu 1,91% aastas (seotud Euroopa Keskpanga baasintressiga). Lightyeari kasvufonde juhib BlackRock, mis on üle kogu maailma tuntud, seega saad nautida võrdlemisi turvalist kasvuvõimalust.
Erinevad hoiused on erinevate tingimustega ning erineva riskitasemega. Mõned kõrgema riskiga hoiukontod toovad küll suurema tulu, ent samas on ka suurem oht raha kaotada.
Teisalt on stabiilseid pikaajalisi hoiuseid, mis tagavad rahuliku kasvu ja põhimõtteliselt nullilähedase riski. Eesti pangahoiused on kaitstud Tagatisfondi poolt kuni 100 000 € ulatuses.
Enne hoiukonto valimist tutvu meie hoiukontode võrdlusega, kus võrdleme hoiuseid ning anname näpunäiteid selle kohta, kuidas valida enda jaoks kõige sobivam hoius.
Lihtintressi puhul kogutakse intressi ainult investeeringu põhisummalt. Näiteks 1000 € investeeringu puhul 5%-se intressi juures teeniksid sa aastas juurde 50 €, igal aastal sama summa.
Liitintress lisab aga selle 50 € põhisummale juurde ning hakkab intressi arvestama juba 1050 € pealt. Teise investeerimisaasta ajal ei teeni sa intressi mitte lihtsalt 1000 € põhisummalt, vaid 1050 € pealt, mistõttu on kahe aasta pärast investeeringu väärtus 1102,50 €.
Ehkki väikese summa puhul ei tundu see erinevus väga suur, muutub kõik pikaajaliste investeeringute puhul. Selle näite puhul oleks antud summa 20 aasta pärast 2653,30 € liitintressi korral, kuid üksnes 2000 € lihtintressi korral.
Erinevad liitintressi intervallid tähendavad seda, kui tihti intresse makstakse. Mida tihemini intressiarvestust tehakse, seda parem, kuna mida varem intressisumma kätte saab, seda varem saab liitintress sinu kasuks tööle hakata.
Näiteks 10 000 € hoius 3% intressiga annab aastase intervalli korral ühe aasta pärast 10 300 €. Igakuise intervalli korral aga 10 304,16 €, sest intress arvutatakse iga kuu uuesti. Seega ideaalis tahaksid alati kasutada investeeringut, mille puhul saad intressi võimalikult tihti.
Liitintressi arvutamine töötab mistahes investeeringu korral, kus võid oodata regulaarseid intressimakseid: näiteks hoiukontod, tähtajalised hoiused, erinevad investeerimisfondid või ühisrahastus.
Aktsiate puhul pole liitintressi niivõrd lihtne arvutada, sest investeeringutel pole kindlat fikseeritud intressi, ent liitintressi põhimõtet saab kasutada juhul, kui investeerid dividendiaktsiatesse. Sel puhul hakkad teenima aina rohkem, kui taasinvesteerid oma teenitud dividendid.
Liitintressi suurim jõud avaldub aja jooksul. Mida kauem sa raha investeerituna hoiad, seda rohkem intress sinu kasuks töötab.
Näiteks kui investeerid 5000 € ja lisad igakuiselt 100 €, teenid 5% intressiga 10 aasta pärast umbes 23 750 €. 20 aasta pärast aga juba ligi 54 000 €, kuigi panid ise sisse vaid 29 000 €. Ülejäänud 25 000 € teenisid sulle puhtalt liitintressid.
Seetõttu öeldakse sageli, et parim aeg investeerimisega alustada oli eile, teine parim aeg on täna.
Kas sul on selle teema kohta küsimus? Küsi kogukonnalt.
E-post kinnitatud. Sinu kommentaar ilmub pärast kontrolli.
Link aegus. Saada oma kommentaar uuesti.
Anonüümne
Finantsekspert · Financer
Võrdle aktsiamaaklereid
alates 1 € min. sissemakse
3 valikut
Kontrollitud, reguleeritud maaklerid
Võrdle maaklereidVõrdle aktsiamaaklereid
alates 1 € min. sissemakse
3 valikut
7 min lugemistInvesteerimine
4 min lugemistInvesteerimine
5 min lugemistInvesteerimine
8 min lugemistInvesteerimine
6 min lugemistInvesteerimine
Liitu *Financer Stacks* uudiskirjaga - see on sinu uus iganädalane rahaasjade abimees, kust leiad nippe, mis aitavad sul hallata oma raha ning luua selline elu, kus raha töötab sinu heaks.